
Investir dans l’or
la fiscalité que presque personne n’explique correctement
Un seuil d’exonération largement cru applicable ne l’est pas, et le régime le plus avantageux suppose d’avoir gardé une preuve d’achat dès le premier jour.
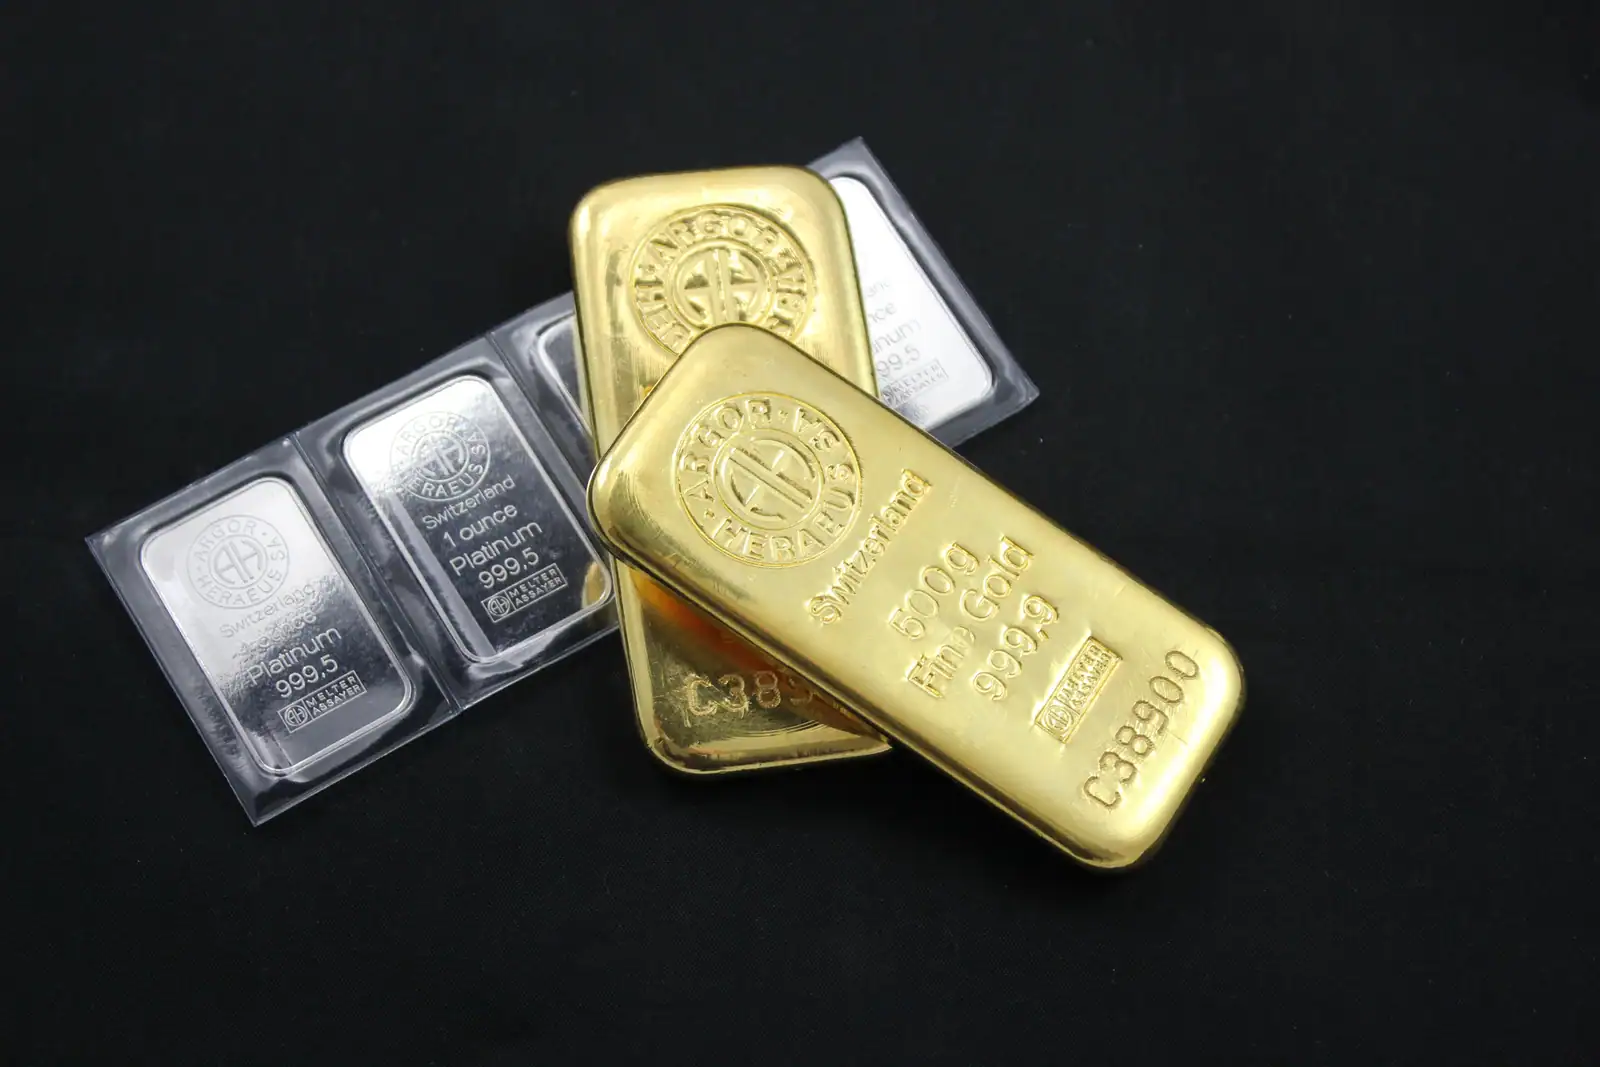
Investir dans l’or suppose de choisir entre or physique (lingots, pièces) et or papier (ETF adossés à l’or), mais surtout de comprendre sa fiscalité réelle : contrairement à une idée répandue, le seuil d’exonération de 5 000 € ne s’applique pas aux métaux précieux, qui sont taxés dès le premier euro sauf option pour le régime des plus-values, à exercer au moment de la vente et sous condition de justifier la date et le prix d’achat.
- Le mythe des 5 000 € : ce seuil ne s’applique pas aux métaux précieux, taxés dès le premier euro.
- Deux régimes fiscaux : taxe forfaitaire par défaut, ou option plus-value sous condition.
- La preuve d’achat : à conserver dès le premier jour pour garder l’accès au régime le plus avantageux.
- Le paiement : plafonné à 1 000 € en espèces pour un résident fiscal français.
Or physique ou or papier
deux logiques d’investissement
L’or physique, sous forme de lingots ou de pièces, offre une détention directe : l’investisseur possède réellement le métal, qu’il conserve chez lui, en coffre bancaire ou auprès d’un prestataire de stockage. Cette forme convient à une logique de protection patrimoniale à long terme, mais implique des contraintes concrètes : coût de stockage ou d’assurance, délai de revente, et vérification de l’authenticité au moment de racheter comme de revendre.
L’or papier, principalement via des ETF adossés physiquement à de l’or ou des trackers spécialisés, permet d’investir sans détenir le métal soi-même, avec une liquidité immédiate en Bourse et des frais de gestion annuels réduits. Le choix entre les deux dépend moins de la performance attendue, similaire à terme, que de l’objectif recherché : protection tangible d’un côté, souplesse boursière de l’autre.
Détention directe
Lingots ou pièces conservés soi-même ou en coffre. Coût de stockage, vérification d’authenticité, revente moins immédiate.
Exposition boursière
ETF adossés à l’or, liquidité immédiate en Bourse, frais de gestion réduits, mais pas de métal détenu physiquement.
La fiscalité réelle de l’or à la revente
C’est le point le plus mal compris du sujet. Beaucoup d’épargnants pensent bénéficier du seuil d’exonération de 5 000 € qui s’applique à la vente de meubles ou d’objets divers.
Le seuil de 5 000 € ne s’applique PAS aux métaux précieux. Un lingot ou une pièce d’investissement est taxé dès le premier euro de vente, quel que soit le montant.
Le régime par défaut est la taxe forfaitaire sur les objets précieux : 11 % auxquels s’ajoute 0,5 % de CRDS, soit 11,5 % au total, calculés sur le prix de cession total et non sur la plus-value réalisée. Cette taxe est due même en cas de revente à perte, puisqu’elle porte sur le montant encaissé, pas sur le gain.
| Régime | Taxe forfaitaire | Option plus-value |
|---|---|---|
| Taux | 11,5 % (11 % + 0,5 % CRDS) | 36,2 % (19 % IR + 17,2 % PS) |
| Base taxée | Prix de vente total | Plus-value uniquement |
| Condition | Aucune, régime par défaut | Justifier date et prix d’achat |
| Particularité | Due même en cas de perte | Exonération totale après 22 ans, option irrévocable |
Pourquoi conserver la preuve d’achat dès le premier jour
La condition d’accès à l’option plus-value explique pourquoi la facture d’achat doit être conservée dès le jour même de l’acquisition, et pas seulement au moment où l’idée de revendre se précise. Sans justificatif de date et de prix, seul le régime de la taxe forfaitaire reste accessible, même si l’or a été détenu vingt ans et que le régime plus-value aurait été bien plus avantageux.
Cette exigence de preuve pèse en particulier sur les achats anciens, hérités ou transmis sans documentation, pour lesquels reconstituer une date et un prix d’acquisition après coup s’avère souvent impossible. Un achat documenté dès le départ, même modeste, conserve une option fiscale que l’absence de preuve ferme définitivement.
Ce qu’il faut savoir avant d’acheter de l’or physique
Le paiement en espèces d’un achat d’or est plafonné à 1 000 € pour un acheteur ayant son domicile fiscal en France, un seuil qui oblige à passer par un virement ou un chèque au-delà de ce montant. Pour les opérations sur or d’investissement dépassant 15 000 € par unité, les professionnels ont également l’obligation de conserver pendant six ans les documents permettant d’identifier leurs clients.
L’authenticité mérite une attention particulière à l’achat comme à la revente : privilégier un professionnel reconnu, vérifier le poinçon et le certificat d’authenticité, et conserver ce certificat avec la facture. L’or d’investissement bénéficie d’une exonération de TVA à l’achat, contrairement à l’argent métal qui reste soumis à la TVA dès l’acquisition : une comparaison entre or et argent fondée sur le seul cours du métal, sans tenir compte de cette différence fiscale, reste incomplète.
Quelle place pour l’or dans une stratégie patrimoniale
L’or ne génère ni dividende ni loyer : sa valeur ajoutée dans un patrimoine tient à la diversification et à la protection face à certaines crises économiques ou monétaires, pas à un rendement récurrent comparable à celui d’un placement productif de revenus. Cette caractéristique en fait un outil à envisager comme une part limitée d’un patrimoine plus large, plutôt qu’un placement central autour duquel construire une stratégie.
Un investisseur qui prévoit de détenir de l’or sur une très longue durée a intérêt à documenter son achat dès le départ pour conserver l’accès au régime le plus favorable, tandis qu’un projet de détention plus courte devra intégrer d’emblée le coût de la taxe forfaitaire dans son calcul de rentabilité. Ces règles fiscales, comme tout dispositif fiscal, peuvent évoluer : elles méritent d’être vérifiées auprès d’un professionnel avant toute décision d’achat ou de revente significative.
L’or est-il vraiment exonéré d’impôt en dessous de 5 000 € ?
Non, c’est une confusion répandue : le seuil d’exonération de 5 000 € s’applique aux ventes de meubles et d’objets divers, pas aux métaux précieux. Un lingot ou une pièce d’investissement est taxé dès le premier euro de vente.
Quelle fiscalité s’applique quand on revend de l’or ?
Par défaut, la taxe forfaitaire de 11,5 % s’applique sur le prix de vente total, même en cas de perte. Une option existe pour taxer uniquement la plus-value à 36,2 %, avec un abattement progressif menant à une exonération totale après vingt-deux ans de détention.
Faut-il garder la facture d’achat de son or ?
Oui, dès le jour de l’achat : sans preuve de la date et du prix d’acquisition, seul le régime de la taxe forfaitaire reste accessible à la revente, même après plusieurs années de détention.
Peut-on payer de l’or en espèces sans limite ?
Non, le paiement en espèces est plafonné à 1 000 € pour un acheteur domicilié fiscalement en France. Au-delà, un virement ou un chèque est nécessaire.
L’or protège rarement contre l’improvisation fiscale : c’est la facture gardée le premier jour qui fait la différence vingt ans plus tard.